
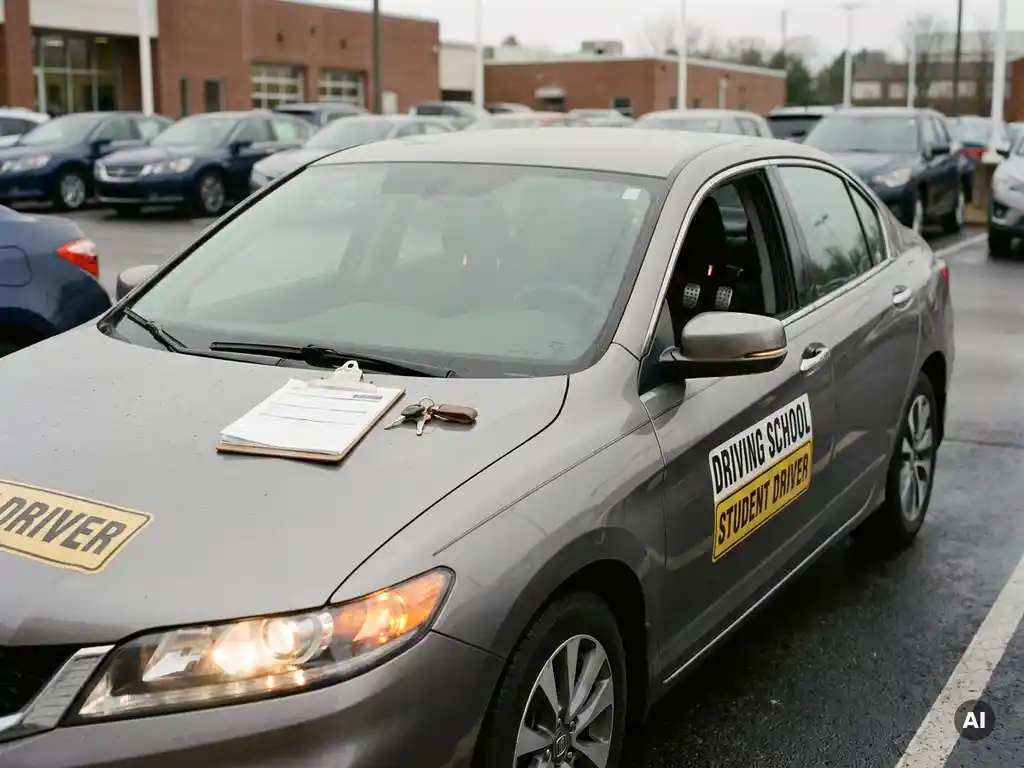
Onder de overgangsregeling voor de pseudo-eindheffing vallen personenauto’s die vóór een specifieke ingangsdatum al deel uitmaakten van een leasecontract of wagenpark en die voldoen aan de voorwaarden die de Belastingdienst hiervoor heeft vastgesteld. De regeling is bedoeld om werkgevers en leasemaatschappijen de tijd te geven zich aan te passen aan de nieuwe fiscale heffing op bepaalde auto’s van de zaak. In dit artikel beantwoorden we de meest gestelde vragen over welke voertuigen in aanmerking komen, welke voorwaarden gelden en wat dit betekent voor rijschoolhouders met een leaseauto.
Wat houdt de overgangsregeling voor de pseudo-eindheffing precies in?
De overgangsregeling voor de pseudo-eindheffing is een tijdelijke fiscale maatregel waarmee bestaande leasecontracten en wagenparken worden beschermd tegen de directe gevolgen van de nieuwe eindheffing op auto’s van de zaak. Werkgevers die al vóór de inwerkingtreding van de maatregel een leaseauto ter beschikking hadden gesteld, hoeven onder bepaalde voorwaarden (nog) geen pseudo-eindheffing af te dragen over die specifieke auto.
De pseudo-eindheffing is een extra belastingheffing die werkgevers moeten betalen wanneer een werknemer een auto van de zaak ter beschikking heeft waarvan de cataloguswaarde boven een bepaalde grens ligt. De overgangsregeling erkent dat bestaande contracten niet van de ene op de andere dag kunnen worden aangepast en biedt daarom een beschermde periode. Tijdens die periode blijven de oude fiscale regels van toepassing op de betreffende voertuigen, mits aan de gestelde voorwaarden wordt voldaan.
Welke voertuigcategorieën vallen onder de overgangsregeling?
De overgangsregeling richt zich primair op personenauto’s die als auto van de zaak ter beschikking zijn gesteld aan werknemers. Het gaat daarbij om voertuigen die op de peildatum al onderdeel waren van een lopend leasecontract of anderszins aantoonbaar in gebruik waren binnen het wagenpark van de werkgever.
In de praktijk gaat het om de volgende categorieën:
- Personenauto’s met een hoge cataloguswaarde die onder de nieuwe eindheffingsgrens zouden vallen, maar waarvoor een contract al liep vóór de ingangsdatum van de maatregel.
- Elektrische voertuigen die eerder fiscaal gunstig werden behandeld en waarvoor de overgangsregeling de lopende contracttermijn beschermt.
- Hybride en plug-inhybride voertuigen die vóór de peildatum in gebruik zijn genomen en waarvoor het leasecontract nog niet is verlopen.
Voertuigen die ná de peildatum voor het eerst in gebruik worden genomen of waarvoor een nieuw contract wordt afgesloten, vallen in beginsel buiten de overgangsregeling en worden direct onder de nieuwe regels beoordeeld.
Welke voorwaarden gelden voor een auto om in aanmerking te komen?
Een auto komt in aanmerking voor de overgangsregeling als het voertuig aantoonbaar vóór de peildatum al ter beschikking was gesteld aan een werknemer en het leasecontract of de gebruiksovereenkomst op dat moment al van kracht was. De Belastingdienst stelt dat de situatie op de peildatum bepalend is, niet het moment van aanschaf of registratie.
Concreet gelden de volgende voorwaarden:
- Het leasecontract of de terbeschikkingstellingsovereenkomst was aantoonbaar gesloten vóór de inwerkingtreding van de maatregel.
- De auto was op de peildatum al feitelijk in gebruik bij de werknemer of de onderneming.
- Er is geen sprake van een wezenlijke wijziging van het contract na de peildatum, zoals een verlenging met andere voorwaarden of vervanging door een ander voertuig.
- De werkgever kan de situatie op de peildatum onderbouwen met administratieve bewijsstukken, zoals een leaseovereenkomst of kentekenbewijs.
Zodra een contract afloopt en wordt vervangen door een nieuw contract, ook voor dezelfde auto, vervalt in de meeste gevallen het recht op de overgangsregeling. Het is daarom verstandig om tijdig juridisch of fiscaal advies in te winnen over de gevolgen van contractverlenging.
Wat betekent de overgangsregeling voor rijschoolhouders met een leaseauto?
Voor rijschoolhouders heeft de overgangsregeling voor de pseudo-eindheffing in de meeste gevallen beperkte directe impact, omdat lesauto’s doorgaans niet als auto van de zaak ter beschikking worden gesteld aan werknemers in de klassieke zin. De pseudo-eindheffing richt zich op de situatie waarbij een werknemer een auto voor privégebruik ter beschikking krijgt, wat bij lesauto’s zelden het geval is.
Toch is het voor rijschoolhouders die meerdere instructeurs in dienst hebben en hen ook buiten lestijden een voertuig laten gebruiken, relevant om te weten of de overgangsregeling van toepassing is. Wanneer een instructeur een lesauto ook voor woon-werkverkeer of privéritten gebruikt, kan de fiscus dit aanmerken als een terbeschikkingstelling die onder de eindheffingsregels valt.
Rijschoolhouders die opereren met een leaseconstructie waarbij de auto uitsluitend zakelijk wordt gebruikt voor rijlessen, hoeven in de praktijk geen rekening te houden met de pseudo-eindheffing. De overgangsregeling is dan ook niet direct relevant voor de kernactiviteit van de rijschool, maar kan wel meespelen bij de bredere bedrijfsvoering als er sprake is van gemengd gebruik.
Tot wanneer geldt de overgangsregeling?
De overgangsregeling geldt in principe voor de resterende looptijd van het leasecontract dat op de peildatum al van kracht was. Er is geen vaste einddatum die voor alle situaties gelijk is: de bescherming loopt af op het moment dat het betreffende contract eindigt of wezenlijk wordt gewijzigd.
In 2026 lopen veel van de contracten die onder de overgangsregeling vielen inmiddels af of naderen het einde van hun looptijd. Dat betekent dat steeds meer werkgevers en leasemaatschappijen te maken krijgen met de volle werking van de nieuwe eindheffingsregels bij het afsluiten van vervolgcontracten. Het is daarom verstandig om bij contractverlenging of vervanging van een voertuig tijdig te laten beoordelen of en in hoeverre de pseudo-eindheffing van toepassing is op de nieuwe situatie.
Hoe Lesautolease.nl rijschoolhouders ontzorgt bij leasecontracten
Fiscale regels zoals de pseudo-eindheffing en bijbehorende overgangsregelingen zijn complex en veranderen regelmatig. Voor rijschoolhouders die zich willen focussen op het runnen van hun rijschool, is het onnodig om daar zelf diep in te duiken. Lesautolease.nl neemt die zorgen graag over.
- Volledig ontzorgd leasen: bij operationele lease (full operational lease) is alles inbegrepen in één vast maandbedrag, inclusief verzekering, onderhoud, schadeafhandeling en vervangende mobiliteit.
- Geen restwaarderisico: Lesautolease.nl draagt het restwaarderisico op de lesauto’s, zodat rijschoolhouders nooit voor onverwachte financiële verrassingen aan het einde van een contract komen te staan.
- Flexibele leasevormen: naast operationele lease is ook financiële lease mogelijk, afhankelijk van wat het beste past bij de bedrijfssituatie van de rijschoolhouder.
- Eerlijk kilometerbeleid: kosteloos overstappen naar een andere kilometerbundel en terugbetaling van niet-gereden kilometers.
- Vervangende lesauto binnen 24 uur: via Lesautoverhuur.nl staat er bij uitval snel een vervangend voertuig voor de deur.
Wil je weten welk leasecontract het beste past bij jouw rijschool en hoe je fiscaal slim kunt leasen? vraag een vrijblijvend adviesgesprek aan en ontvang persoonlijk advies op maat.
Veelgestelde vragen
Wat gebeurt er als ik mijn leasecontract verleng — verlies ik dan automatisch de bescherming van de overgangsregeling?
In de meeste gevallen wel. De Belastingdienst beschouwt een contractverlenging als een nieuw contract, zeker als de voorwaarden wijzigen of het voertuig wordt vervangen. Zelfs een verlenging voor dezelfde auto met dezelfde leasemaatschappij kan ertoe leiden dat de overgangsregeling niet langer van toepassing is. Laat dit daarom altijd vooraf beoordelen door een fiscalist of een gespecialiseerde leaseadviseur voordat je een verlengingsovereenkomst tekent.
Hoe weet ik of de cataloguswaarde van mijn leaseauto boven de eindheffingsgrens valt?
De cataloguswaarde van een voertuig staat vermeld op het kentekenbewijs en is ook op te vragen bij de leasemaatschappij of de RDW. De Belastingdienst publiceert jaarlijks de geldende drempelwaarden voor de pseudo-eindheffing. Vergelijk de cataloguswaarde van jouw leaseauto met de actuele grens op de website van de Belastingdienst, of vraag je leaseadviseur om dit voor jou na te gaan.
Mijn instructeur gebruikt de lesauto ook voor woon-werkverkeer. Hoe voorkom ik dat dit fiscale problemen oplevert?
Wanneer een werknemer een auto van de zaak ook buiten werktijd gebruikt — zoals voor woon-werkverkeer — kan de Belastingdienst dit aanmerken als privégebruik, wat gevolgen heeft voor de bijtelling en mogelijk de pseudo-eindheffing. Leg duidelijke afspraken vast in een gebruiksreglement en zorg voor een sluitende rittenadministratie als je privégebruik wilt uitsluiten. Een fiscalist kan je helpen de juiste overeenkomsten op te stellen om ongewenste belastingheffing te voorkomen.
Wat zijn de administratieve bewijsstukken die ik moet bewaren om de overgangsregeling te kunnen aantonen?
De Belastingdienst kan bij een controle vragen om bewijs dat de auto en het bijbehorende contract al vóór de peildatum bestonden. Bewaar daarom minimaal de originele leaseovereenkomst met ondertekeningsdatum, het kentekenbewijs met eerste tenaamstellingsdatum, en eventuele correspondentie met de leasemaatschappij rondom de ingangsdatum. Sla deze documenten bij voorkeur digitaal op in een veilige administratie, zodat je ze snel kunt overleggen indien nodig.
Geldt de pseudo-eindheffing ook als ik als rijschoolhouder zelf in een leaseauto rijd als directeur-grootaandeelhouder (DGA)?
Ja, ook DGA’s kunnen te maken krijgen met de gevolgen van de eindheffingsregels als zij een auto van de zaak ter beschikking hebben met een cataloguswaarde boven de geldende grens. De fiscale behandeling van een DGA wijkt op sommige punten af van die van een gewone werknemer, maar de bijtellingsregels en de eindheffing kunnen wel degelijk van toepassing zijn. Raadpleeg een belastingadviseur om te bepalen hoe jouw specifieke situatie als DGA het beste fiscaal kan worden ingericht.
Heeft de keuze tussen operationele en financiële lease invloed op de toepassing van de pseudo-eindheffing?
De leasevorm op zich bepaalt niet of de pseudo-eindheffing van toepassing is — dat hangt af van de terbeschikkingstelling van de auto aan een werknemer en de cataloguswaarde van het voertuig. Wel kan de leasevorm invloed hebben op wie het restwaarderisico draagt en hoe de auto op de balans staat, wat indirect fiscale gevolgen kan hebben. Bespreek met je leaseadviseur of accountant welke leasevorm in jouw situatie de meest gunstige fiscale uitkomst oplevert.
Waar kan ik als rijschoolhouder terecht als ik specifiek fiscaal advies nodig heb over mijn leasecontract?
Voor algemene fiscale vragen over de pseudo-eindheffing en de overgangsregeling kun je terecht bij een registeraccountant of belastingadviseur die gespecialiseerd is in het mkb of de transportsector. Voor praktische vragen over leasecontracten, fiscaal slim leasen en de impact op jouw rijschoolbedrijf kun je ook een vrijblijvend adviesgesprek aanvragen bij Lesautolease.nl, waar adviseurs bekend zijn met de specifieke situatie van rijschoolhouders en je kunnen doorverwijzen naar de juiste partijen.


