
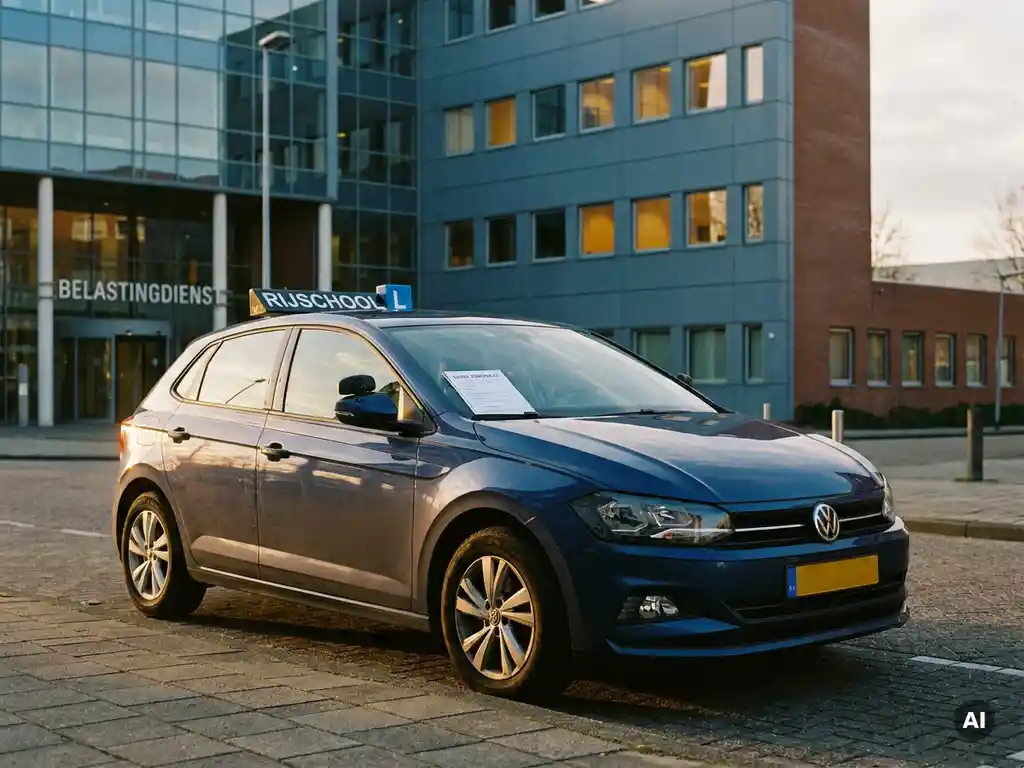
De pseudo-eindheffing is niet van toepassing op rijscholen voor zover het lesauto’s betreft. Lesauto’s zijn expliciet uitgezonderd van de pseudo-eindheffing, omdat leerlingen voor het rijbewijsexamen categorie B moeten kunnen rijden in een auto met een handgeschakelde versnellingsbak, iets wat volledig elektrische auto’s niet hebben. Rijschoolhouders hoeven zich voor hun lesauto’s dus geen zorgen te maken over deze extra belasting. Toch roept de maatregel bij veel rijschoolhouders vragen op over de precieze werking, de uitzonderingen en de gevolgen voor hun leasekeuze.
Wanneer geldt de pseudo-eindheffing voor een werkgever?
De pseudo-eindheffing geldt voor werkgevers die vanaf 1 januari 2027 een niet-elektrische personenauto beschikbaar stellen aan een werknemer die de auto ook voor privégebruik of woon-werkverkeer gebruikt. De heffing bedraagt 12% van de cataloguswaarde van de auto per jaar en komt bovenop de bestaande bijtelling. De werkgever betaalt de heffing via de loonheffing en mag deze kosten niet doorberekenen aan de werknemer.
Concreet betekent dit: stel je in 2027 een benzineauto met een cataloguswaarde van 40.000 euro beschikbaar aan een werknemer, dan betaal je als werkgever jaarlijks 12% van 40.000 euro = 4.800 euro extra belasting. Daarboven blijft de normale bijtelling voor de werknemer gewoon gelden.
De heffing is van toepassing op personenauto’s met benzine-, diesel-, lpg- of hybride-aandrijving. Volledig elektrische auto’s en waterstofauto’s zijn vrijgesteld, evenals bestelauto’s, vrachtauto’s en tractoren. Voor auto’s die al vóór 1 januari 2027 ter beschikking zijn gesteld aan werknemers, geldt een overgangsregeling: pas vanaf 17 september 2030 gaat de pseudo-eindheffing ook voor die auto’s gelden. Zelfstandigen zonder personeel vallen buiten de heffing, omdat deze uitsluitend voor werkgevers geldt.
Vallen rijschoolhouders onder de pseudo-eindheffing?
Rijscholen zijn uitdrukkelijk uitgezonderd van de pseudo-eindheffing voor hun lesauto’s. De wetgever heeft deze uitzondering opgenomen omdat een leerling voor het rijbewijs B-examen moet kunnen rijden in een auto met een handgeschakelde versnellingsbak, en volledig elektrische auto’s die niet hebben. Het verplichten van elektrische lesauto’s zou het examineren onmogelijk maken, wat de uitzondering rechtvaardigt.
Dit betekent in de praktijk dat een rijschoolhouder die lesauto’s op benzine of diesel inzet, hiervoor geen pseudo-eindheffing verschuldigd is. De vrijstelling geldt specifiek voor voertuigen die als lesauto worden gebruikt. Heeft een rijschoolhouder daarnaast ook andere zakelijke auto’s in gebruik, bijvoorbeeld een eigen bedrijfsauto die aan een werknemer ter beschikking wordt gesteld voor privégebruik, dan kan de pseudo-eindheffing daar wél op van toepassing zijn.
Ook vervangend vervoer kent een uitzondering: een niet-elektrische vervangende auto mag maximaal 14 aaneengesloten kalenderdagen worden ingezet zonder dat de pseudo-eindheffing van toepassing is. Dit is relevant voor situaties waarin een lesauto tijdelijk buiten gebruik is door schade of onderhoud.
Wat is het verschil tussen pseudo-eindheffing en de werkkostenregeling?
De pseudo-eindheffing en de werkkostenregeling (WKR) zijn twee afzonderlijke fiscale instrumenten die naast elkaar bestaan en elkaar niet vervangen. De pseudo-eindheffing is een nieuwe, specifieke belasting op niet-elektrische zakelijke auto’s die voor privégebruik beschikbaar worden gesteld. De werkkostenregeling is een breder systeem waarbinnen werkgevers onbelaste vergoedingen en verstrekkingen aan werknemers kunnen aanbieden tot een bepaald percentage van de fiscale loonsom.
Het belangrijkste verschil zit in het doel en de toepassing:
- Pseudo-eindheffing: een extra belasting van 12% over de cataloguswaarde van niet-elektrische auto’s die voor privé worden ingezet, bedoeld om werkgevers te stimuleren over te stappen op emissievrij rijden. De heffing staat volledig los van de bijtelling en kan niet worden ondergebracht in de vrije ruimte van de WKR.
- Werkkostenregeling: een algemeen systeem voor het onbelast vergoeden van arbeidskosten, zoals reiskosten, gereedschap of telefoons. De auto van de zaak valt hier in beginsel buiten, omdat daarvoor de bijtellingsregels gelden.
Kort gezegd: de pseudo-eindheffing is een aanvullende kostenpost voor de werkgever die niet via de WKR kan worden gecompenseerd of omzeild. Beide regelingen bestaan naast de bestaande bijtellingsregels voor de werknemer.
Hoe beïnvloedt de pseudo-eindheffing de leasekeuze van een rijschool?
Voor de lesauto’s zelf verandert er door de pseudo-eindheffing niets: die zijn vrijgesteld. Maar de maatregel kan wel indirect van invloed zijn op hoe rijschoolhouders nadenken over hun bredere wagenpark en leasestrategie, met name als zij ook niet-lesauto’s zakelijk inzetten voor werknemers.
Voor rijschoolhouders die uitsluitend lesauto’s leasen, is de keuze tussen operationele lease (full operational lease) en financiële lease primair een bedrijfseconomische afweging. Bij full operational lease betaal je een vast maandbedrag dat verzekering, onderhoud, schadeafhandeling en vervangende mobiliteit omvat. Het restwaarderisico ligt dan bij de leasemaatschappij, niet bij de rijschoolhouder. Dat geeft financiële zekerheid en voorspelbaarheid, zonder onverwachte kosten aan het einde van het contract.
Bij financiële lease financier je de auto en draag je zelf het restwaarderisico, maar je bouwt wel eigendom op. Voor rijschoolhouders die meer controle willen over hun voertuigen of die al langer in de branche actief zijn, kan dit een bewuste keuze zijn.
De pseudo-eindheffing maakt de keuze voor elektrisch rijden in de bredere zakelijke context wel aantrekkelijker. Rijschoolhouders die naast lesauto’s ook andere zakelijke voertuigen inzetten, doen er goed aan om vóór 1 januari 2027 hun leasecontracten en wagenparksamenstelling te evalueren.
Waar kan een rijschoolhouder terecht voor fiscale zekerheid?
Voor fiscale vragen over de pseudo-eindheffing en de gevolgen voor de eigen bedrijfssituatie is een belastingadviseur of accountant de aangewezen partij. Zij kunnen de specifieke situatie van de rijschool in kaart brengen, beoordelen welke voertuigen onder de vrijstelling vallen en adviseren over de optimale structuur van het wagenpark voor en na 2027.
Naast fiscaal advies is het verstandig om ook met de leasemaatschappij in gesprek te gaan over de looptijden van bestaande contracten en de mogelijkheden voor verlenging, aanpassing of vervanging. Zeker als er naast lesauto’s ook andere zakelijke auto’s worden geleast, is het zinvol om tijdig te weten welke contracten doorlopen tot na 1 januari 2027 en welke nog onder de overgangsregeling vallen.
Hoe Lesautolease.nl rijschoolhouders ontzorgt bij de leasekeuze
Als rijschoolhouder wil je je richten op het lesgeven, niet op fiscale vraagstukken of wagenparkbeheer. Lesautolease.nl neemt die zorgen uit handen met een volledig ontzorgend leaseaanbod dat specifiek is afgestemd op de rijschoolbranche:
- Full operational lease (all-in pakket): één vast maandbedrag inclusief verzekering, wegenbelasting, onderhoud, schadeafhandeling en vervangende mobiliteit. Het restwaarderisico ligt volledig bij Lesautolease.nl, niet bij jou als rijschoolhouder.
- Financiële lease: voor rijschoolhouders die eigendom willen opbouwen en meer controle over hun voertuigen willen houden.
- Eerlijk kilometerbeleid: je betaalt per gereden kilometer en krijgt geld terug over niet-gereden kilometers. Tussentijds overstappen naar een andere kilometerbundel is kosteloos.
- Vervangende lesauto binnen 24 uur: via Lesautoverhuur.nl staat er bij schade of onderhoud binnen één dag een vervangende lesauto aan de deur, dankzij een eigen haal- en brengservice.
- Advies op maat: of je nu starter bent of een gevestigde rijschool runt, Lesautolease.nl denkt mee over de leasevorm die het beste past bij jouw situatie.
Wil je weten welke leasevorm het beste aansluit bij jouw rijschool en hoe je optimaal inspeelt op de veranderingen rondom de pseudo-eindheffing? Vraag een adviesgesprek aan en ontvang persoonlijk advies zonder verplichtingen.
Veelgestelde vragen
Geldt de vrijstelling van de pseudo-eindheffing ook als een rijschoolhouder een lesauto ook privé gebruikt?
De vrijstelling voor rijscholen geldt specifiek voor voertuigen die als lesauto worden ingezet. Wordt een lesauto ook privé gebruikt door de rijschoolhouder of een werknemer, dan kan dit de vrijstelling in gevaar brengen. Het is verstandig om dit goed te documenteren en bij twijfel een belastingadviseur te raadplegen om te bepalen of de vrijstelling in jouw specifieke situatie van toepassing blijft.
Wat moet ik als rijschoolhouder doen als mijn leasecontract doorloopt tot na 1 januari 2027?
Voor auto’s die vóór 1 januari 2027 al aan werknemers ter beschikking zijn gesteld, geldt een overgangsregeling: de pseudo-eindheffing gaat voor die voertuigen pas in op 17 september 2030. Voor lesauto’s hoef je sowieso geen actie te ondernemen, omdat die zijn vrijgesteld. Heb je naast lesauto’s ook andere zakelijke auto’s in je wagenpark, dan is het slim om de looptijden van die contracten nu al te inventariseren en tijdig te beslissen of je wilt overstappen op een elektrisch alternatief vóór de overgangsregeling afloopt.
Kan ik de kosten van de pseudo-eindheffing verrekenen met de werknemer of ergens anders compenseren?
Nee, de pseudo-eindheffing mag wettelijk niet worden doorberekend aan de werknemer. Ook kan de heffing niet worden ondergebracht in de vrije ruimte van de werkkostenregeling (WKR). De extra belasting van 12% over de cataloguswaarde is een directe kostenpost voor de werkgever die nergens anders mee verrekend kan worden. Dit maakt het des te belangrijker om bij de aanschaf of lease van nieuwe zakelijke auto’s bewust te kiezen voor een elektrisch of waterstofvoertuig.
Wat gebeurt er als mijn lesauto tijdelijk wordt vervangen door een niet-elektrische vervangende auto — geldt dan ook de vrijstelling?
Ja, voor vervangende voertuigen geldt een uitzondering: een niet-elektrische vervangende auto mag maximaal 14 aaneengesloten kalenderdagen worden ingezet zonder dat de pseudo-eindheffing van toepassing is. Dit is specifiek relevant voor situaties waarbij een lesauto tijdelijk buiten gebruik is door schade of onderhoud. Wordt de vervangende auto langer dan 14 dagen ingezet, dan is het verstandig om te controleren of de vrijstellingsvoorwaarden nog steeds van toepassing zijn.
Maakt het voor de pseudo-eindheffing uit of ik kies voor operationele lease of financiële lease?
De leasevorm — operationeel of financieel — heeft geen invloed op de toepasselijkheid van de pseudo-eindheffing. Bepalend is of een niet-elektrische auto ter beschikking wordt gesteld aan een werknemer voor privégebruik of woon-werkverkeer, ongeacht hoe de auto is gefinancierd. De keuze tussen operationele en financiële lease blijft dus primair een bedrijfseconomische afweging op basis van risico, flexibiliteit en cashflow.
Hoe weet ik zeker of een specifiek voertuig in mijn wagenpark onder de vrijstelling valt of niet?
De vrijstelling geldt voor voertuigen die expliciet als lesauto worden gebruikt, en daarnaast zijn volledig elektrische auto’s, waterstofauto’s, bestelauto’s, vrachtauto’s en tractoren vrijgesteld. Voor personenauto’s met benzine-, diesel-, lpg- of hybride-aandrijving die niet als lesauto worden ingezet, geldt de heffing wél als ze voor privégebruik beschikbaar worden gesteld. Twijfel je over een specifiek voertuig in jouw situatie? Laat dit beoordelen door een belastingadviseur of vraag advies aan bij Lesautolease.nl.
Als starter met een rijschool — waar begin ik als het gaat om lease en de pseudo-eindheffing?
Als startende rijschoolhouder is de belangrijkste boodschap: voor je lesauto’s hoef je je geen zorgen te maken over de pseudo-eindheffing, want die zijn vrijgesteld. Focus bij het kiezen van een leasevorm op praktische overwegingen zoals een vast maandbedrag (full operational lease) voor financiële voorspelbaarheid, de beschikbaarheid van vervangende mobiliteit en een eerlijk kilometerbeleid. Wil je zeker weten dat je de juiste keuze maakt voor jouw specifieke situatie? Vraag een adviesgesprek aan bij Lesautolease.nl voor persoonlijk advies zonder verplichtingen.


