
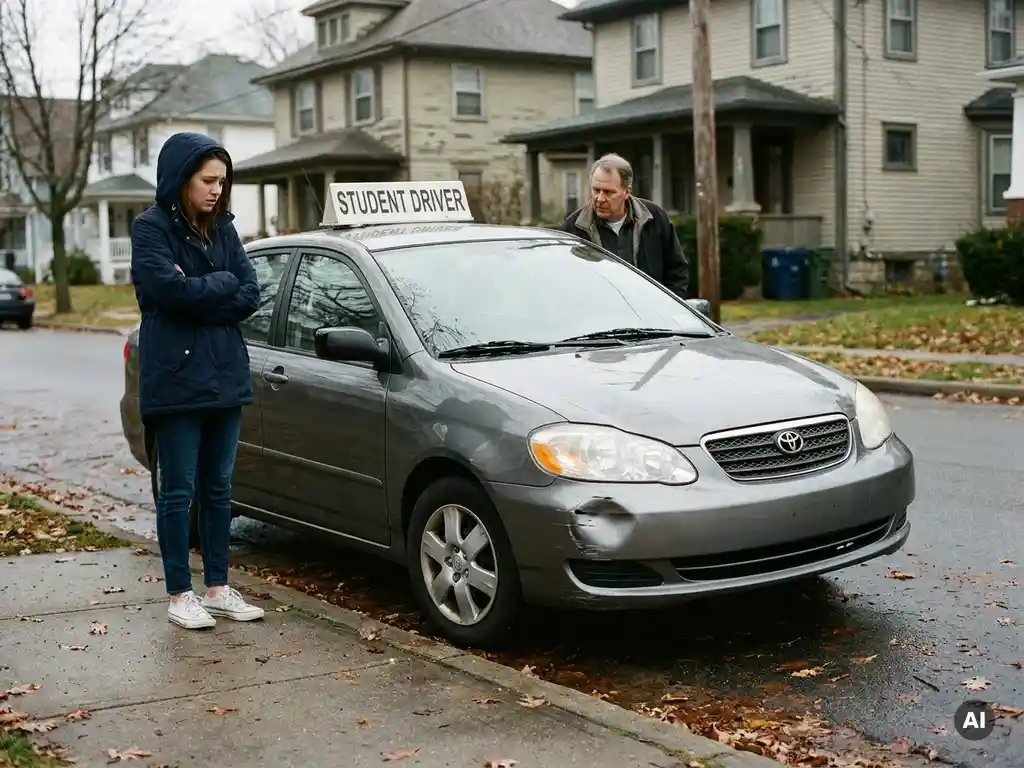
Schade tijdens een rijles kan gevolgen hebben voor uw verzekering, maar hoe groot die gevolgen zijn, hangt sterk af van het type verzekering dat op uw lesauto van toepassing is. Bij een goed geregelde lesautoverzekering met all-riskdekking wordt schade in de meeste gevallen vergoed, al kunnen eigen risico en no-claimkorting een rol spelen. In dit artikel beantwoorden we de meest gestelde vragen over schade, aansprakelijkheid en verzekering bij rijles.
Wie is aansprakelijk bij schade tijdens een rijles?
Bij schade tijdens een rijles is in de meeste gevallen de rijschoolhouder aansprakelijk, niet de leerling. De rijinstructeur heeft immers toezicht op de situatie en beschikt over de dubbele bediening om in te grijpen. Juridisch gezien wordt de rijschoolhouder als bedrijfsmatige gebruiker van het voertuig aangesproken via de WAM-verzekering (Wet Aansprakelijkheidsverzekering Motorrijtuigen).
Dit betekent concreet dat schade aan derden, zoals andere voertuigen, fietsers of eigendommen, wordt afgewikkeld via de aansprakelijkheidsverzekering van de lesauto. De leerling kan in principe niet persoonlijk aansprakelijk worden gesteld voor schade die ontstaat tijdens de les, tenzij er sprake is van opzet of grove nalatigheid. In de praktijk is dat laatste uiterst zeldzaam.
Als rijschoolhouder is het daarom essentieel dat uw lesauto correct verzekerd is. Een all-riskverzekering dekt niet alleen schade aan derden, maar ook schade aan uw eigen voertuig, ongeacht wie er achter het stuur zat.
Dekt de verzekering van een lesauto schade altijd?
Een lesautoverzekering dekt schade niet altijd automatisch en volledig. Wat er gedekt wordt, hangt af van het type dekking: WA (alleen schade aan derden), WA plus beperkt casco (gedeeltelijke eigen schade) of all-risk (volledige dekking inclusief eigen schade). Voor een lesauto is een all-riskverzekering sterk aan te raden, omdat schade tijdens rijlessen vaker voorkomt dan bij particulier gebruik.
Situaties die doorgaans wel gedekt zijn:
- Aanrijdingen waarbij een derde partij betrokken is
- Schade aan het eigen voertuig bij een all-riskpolis
- Vandalisme en diefstal (bij all-risk of beperkt casco)
- Schade door weersomstandigheden zoals hagel of storm
Situaties die mogelijk niet gedekt zijn:
- Schade die is ontstaan door opzet of roekeloosheid
- Gebruik van het voertuig buiten de omschreven bestemming in de polis
- Schade die niet tijdig is gemeld bij de verzekeraar
Controleer altijd de polisvoorwaarden van uw lesautoverzekering op uitsluitingen die specifiek van toepassing zijn op bedrijfsmatig gebruik. Niet elke standaard autoverzekering is geschikt voor lesauto’s.
Wat is het eigen risico bij schade aan een geleaste lesauto?
Het eigen risico bij schade aan een geleaste lesauto is afhankelijk van de afspraken in uw leasecontract en de bijbehorende verzekering. Bij een full operational leasecontract is de verzekering doorgaans inbegrepen en geldt een vooraf vastgesteld eigen risico per schadegeval. Dit bedrag varieert per aanbieder en contract, maar is altijd transparant vastgelegd.
Bij een operationeel leasecontract draagt de leasemaatschappij het restwaarderisico van de lesauto. Dat betekent dat u als rijschoolhouder niet verantwoordelijk bent voor waardedaling of technische risico’s op lange termijn. U betaalt een vast maandbedrag en weet precies waar u aan toe bent, ook bij schade.
Bij financial lease ligt dit anders. Hier bent u als lessee juridisch gezien de eigenaar van het voertuig en draagt u zelf het risico over de restwaarde. Schade heeft dan directe financiële gevolgen die verder kunnen gaan dan alleen het eigen risico. Het is dan des te belangrijker dat u een passende all-riskverzekering afsluit.
Wilt u weten welke lease-opties het beste aansluiten bij uw situatie? Vergelijk de voorwaarden zorgvuldig voordat u een contract tekent.
Heeft schade invloed op de no-claimkorting van mijn rijschool?
Ja, schade waarbij u een beroep doet op uw eigen verzekering kan invloed hebben op uw no-claimkorting. Elke schadeclaim waarbij de verzekeraar uitkeert, kan leiden tot terugval op de no-claimladder, waardoor uw premie in de volgende periode stijgt. Hoe groot die terugval is, verschilt per verzekeraar en polistype.
Er zijn echter situaties waarbij uw no-claimkorting intact blijft:
- Schuldloze schade: Als een derde partij volledig aansprakelijk is en de schade verhaalt op zijn of haar eigen verzekering, telt dit doorgaans niet mee voor uw no-claim.
- Schade onder een vrijgesteld bedrag: Sommige verzekeraars hanteren een drempel. Kleine schades die u zelf betaalt zonder claim, hebben geen invloed.
- Speciale rijschoolpolissen: Bepaalde verzekeringen voor rijscholen zijn anders opgebouwd dan particuliere polissen en hanteren eigen regels voor no-claimopbouw.
Als rijschoolhouder is het verstandig om bij elke schade af te wegen of het financieel gunstiger is om de schade zelf te betalen of een claim in te dienen. Bij kleine schades is zelf betalen vaak voordeliger op de lange termijn, omdat u uw no-claimkorting behoudt.
Wat moet ik doen direct na een schadeongeval tijdens rijles?
Direct na een schadeongeval tijdens rijles is het belangrijk om rustig en methodisch te handelen. Zorg eerst voor de veiligheid van alle betrokkenen, daarna volgen de administratieve stappen. Wie snel en correct handelt, voorkomt problemen bij de schadeafhandeling achteraf.
Volg deze stappen na een schadeongeval:
- Zorg voor veiligheid: Zet het voertuig veilig aan de kant, zet de alarmlichten aan en controleer of er gewonden zijn. Bel 112 bij letsel.
- Wissel gegevens uit: Noteer naam, adres, telefoonnummer, kenteken en verzekeringsgegevens van alle betrokken partijen.
- Maak foto’s: Leg de schade, de positie van de voertuigen en de omgeving vast met uw telefoon.
- Vul een schadeformulier in: Gebruik het Europees schadeformulier om de toedracht gezamenlijk vast te leggen.
- Meld de schade bij uw verzekeraar: Doe dit zo snel mogelijk, bij voorkeur nog dezelfde dag. Verzekeraars stellen tijdige melding als voorwaarde voor dekking.
- Informeer uw leasemaatschappij: Als u rijdt in een geleaste lesauto, bent u contractueel verplicht om schade ook bij de leasemaatschappij te melden.
Documenteer alles zorgvuldig en bewaar alle correspondentie rondom het schadegeval. Dit is niet alleen belangrijk voor de afhandeling, maar ook als er later discussie ontstaat over aansprakelijkheid.
Hoe voorkom ik hoge kosten bij schade met een leasecontract?
Hoge kosten bij schade met een leasecontract voorkomt u door vooraf goede afspraken te maken over verzekering, eigen risico en schadeafhandeling. Kies een leasecontract waarbij verzekering en schadeafhandeling zijn inbegrepen, zodat u niet voor onverwachte kosten komt te staan. Transparantie over het eigen risico is daarbij essentieel.
Praktische maatregelen om kosten te beperken:
- Kies voor een all-riskverzekering die specifiek is afgestemd op lesauto’s
- Controleer het eigen risico per schadegeval in uw leasecontract
- Meld schade altijd tijdig om discussie over dekking te voorkomen
- Overweeg bij kleine schades of zelf betalen goedkoper is dan claimen
- Zorg dat uw leerlingen weten dat zij eventuele schade moeten melden, ook als die klein lijkt
Bij een jong gebruikte lesauto via lease zijn de maandelijkse kosten doorgaans lager, wat financieel ruimte geeft om een iets hoger eigen risico te dragen. Dit kan op jaarbasis gunstiger uitpakken dan een hogere maandpremie met een laag eigen risico.
Hoe Lesautolease.nl helpt bij schade en verzekering
Als rijschoolhouder wilt u zich richten op het lesgeven, niet op het regelen van schade, verzekeringen of administratie. Lesautolease.nl neemt u dat volledig uit handen via het full operational leasecontract, waarbij verzekering, onderhoud, wegenbelasting en schadeafhandeling zijn inbegrepen in één vast maandbedrag.
- Alles-in-één: Verzekering, onderhoud en schadeafhandeling zijn standaard inbegrepen bij full operational lease
- Geen restwaarderisico: Lesautolease.nl draagt het restwaarderisico van de lesauto, zodat u nooit voor onverwachte eindafrekeningen staat
- Vervangende auto binnen 24 uur: Via de samenwerking met Lesautoverhuur.nl staat er bij schade binnen één dag een vervangende lesauto aan uw deur
- Schadeherstel geregeld: Via Autoschade Herstel Van der Sanden wordt schade snel en professioneel hersteld, zonder dat u zelf iets hoeft te regelen
- Transparant eigen risico: Vooraf duidelijk vastgelegd, zodat u precies weet waar u aan toe bent
- Geschikt voor starters: Ook zonder jaarcijfers bent u welkom, en een jong gebruikte lesauto leasen houdt de kosten laag
Of u nu net begint of al jaren rijschoolhouder bent: Lesautolease.nl biedt maatwerk dat past bij uw situatie. Bekijk het actuele leaseaanbod of neem direct contact op voor persoonlijk advies.
Veelgestelde vragen
Kan een leerling worden aangesproken als hij of zij bewust gevaarlijk rijgedrag vertoont tijdens de les?
In de overgrote meerderheid van gevallen is de rijschoolhouder aansprakelijk, maar bij aantoonbare opzet of grove nalatigheid van de leerling kan dit anders liggen. Denk aan een situatie waarbij een leerling bewust instructies negeert en daardoor schade veroorzaakt. In de praktijk komt dit echter zelden voor en is het aan de rechter om te beoordelen of er sprake is van zodanig verwijtbaar gedrag dat de leerling persoonlijk aansprakelijk kan worden gesteld.
Wat als de schade tijdens rijles is veroorzaakt door een andere weggebruiker die doorrijdt?
Bij een doorrijder kunt u de schade melden bij het Waarborgfonds Motorverkeer, dat in Nederland optreedt als vangnet voor schade veroorzaakt door onbekende of onverzekerde voertuigen. Zorg er in dat geval voor dat u aangifte doet bij de politie, want dat is een vereiste voor een claim bij het Waarborgfonds. Heeft u een all-riskverzekering op uw lesauto, dan kunt u de schade ook via uw eigen verzekeraar verhalen, al kan dit invloed hebben op uw no-claimkorting.
Mag ik mijn lesauto ook privé gebruiken en is schade dan nog steeds gedekt?
Of privégebruik is toegestaan en gedekt, hangt volledig af van de polisvoorwaarden en het leasecontract. Veel lesautoverzekeringen zijn specifiek afgesloten voor bedrijfsmatig gebruik als rijschool, en privégebruik buiten de omschreven bestemming kan leiden tot uitsluiting van dekking bij schade. Controleer dit altijd vooraf bij uw verzekeraar en leasemaatschappij, en laat eventueel privégebruik expliciet vastleggen in uw polis.
Hoe lang duurt de schadeafhandeling bij een lesauto gemiddeld, en kan ik in de tussentijd lessen blijven geven?
De duur van schadeafhandeling varieert van enkele dagen tot meerdere weken, afhankelijk van de ernst van de schade en de betrokken partijen. Om te voorkomen dat u inkomsten misloopt, is het verstandig om bij uw leasecontract of verzekeraar te controleren of een vervangende lesauto is inbegrepen. Bij Lesautolease.nl is dit geregeld via Lesautoverhuur.nl, waardoor u binnen 24 uur over een vervangende auto beschikt en uw lessen gewoon door kunnen gaan.
Is het verstandig om als startende rijschoolhouder direct voor een all-riskverzekering te kiezen, of is WA voldoende?
Voor een lesauto wordt all-risk sterk aanbevolen, zeker voor startende rijschoolhouders die nog werken met leerlingen in de beginfase van hun opleiding. Het risico op schade is bij rijlessen structureel hoger dan bij particulier gebruik, en een WA-verzekering dekt geen schade aan uw eigen voertuig. De hogere maandpremie van een all-riskpolis weegt doorgaans ruimschoots op tegen de kosten van één niet-gedekte schadeclaim.
Wat gebeurt er met mijn leasecontract als de lesauto total loss wordt verklaard?
Als een geleaste lesauto total loss wordt verklaard, hangt de afwikkeling af van het type leasecontract. Bij een full operational leasecontract draagt de leasemaatschappij het restwaarderisico, waardoor u als rijschoolhouder niet geconfronteerd wordt met een restschuld. Bij financial lease bent u zelf verantwoordelijk voor het verschil tussen de verzekeringsuitkering en de resterende leaseverplichtingen, wat het belang van een adequate all-riskverzekering extra onderstreept.
Moet ik schade altijd melden bij mijn verzekeraar, ook als ik de kosten zelf wil betalen?
Veel polissen verplichten u om schade te melden, ook als u ervoor kiest de kosten zelf te dragen en geen claim in te dienen. Het niet melden kan in sommige gevallen leiden tot problemen bij toekomstige claims of zelfs tot uitsluiting van dekking. Meld de schade dus altijd tijdig bij uw verzekeraar én leasemaatschappij, en geef daarbij aan of u een claim wilt indienen of de schade zelf wilt vergoeden. Zo voldoet u aan uw meldingsplicht zonder automatisch uw no-claimkorting te verliezen.


