
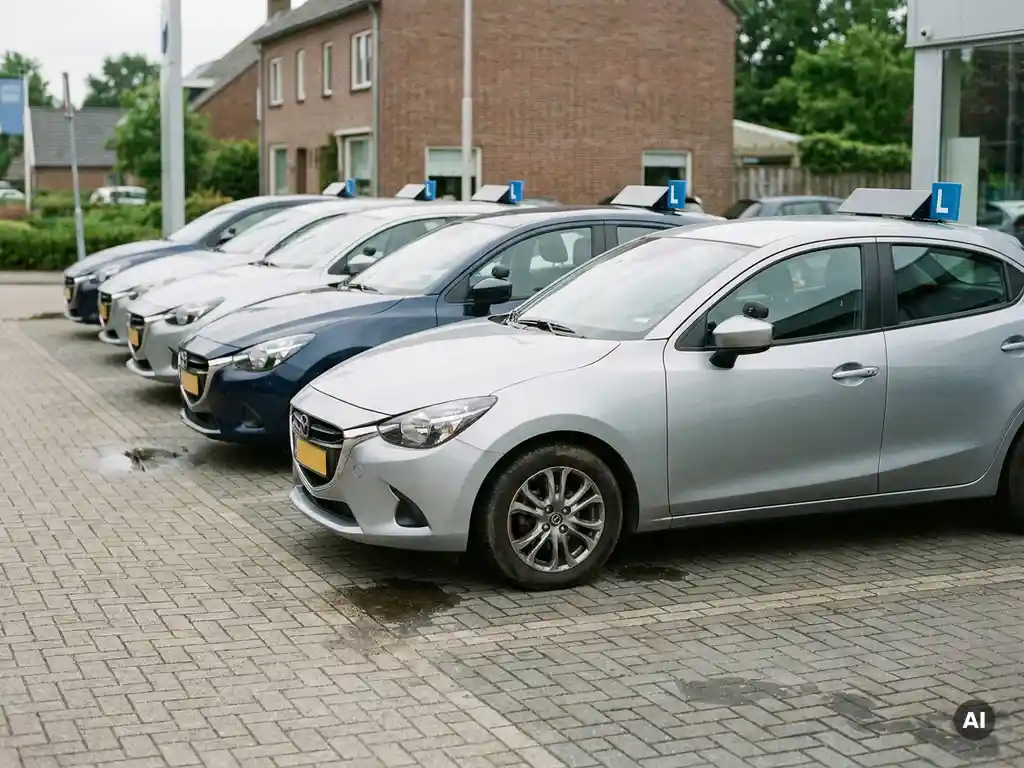
De pseudo-eindheffing voor rijscholen met meerdere lesauto’s is van toepassing wanneer een rijschoolhouder als werkgever brandstof- of hybride auto’s ter beschikking stelt aan werknemers die deze ook privé of voor woon-werkverkeer gebruiken. Vanaf 1 januari 2027 betaalt de werkgever dan 12% van de cataloguswaarde per auto per jaar als extra loonheffing. Hoe meer lesauto’s een rijschool heeft, hoe groter de financiële impact van deze regeling. De vragen hieronder geven rijschoolhouders een helder beeld van wat de pseudo-eindheffing betekent, hoe de berekening werkt en welke stappen je kunt nemen om de kosten te beperken.
Wanneer is de pseudo-eindheffing van toepassing op een rijschool?
De pseudo-eindheffing is van toepassing op een rijschool wanneer de rijschoolhouder als werkgever een zakelijke auto met uitstoot ter beschikking stelt aan een werknemer, en die werknemer de auto ook privé of voor woon-werkverkeer gebruikt. Dit geldt voor personenauto’s met benzine-, diesel- of hybride aandrijving. De regeling gaat in op 1 januari 2027.
Belangrijk detail: de bekende grens van 500 kilometer privégebruik per jaar, die bij de bijtelling een rol speelt, geldt niet voor de pseudo-eindheffing. Zodra een werknemer de auto ook maar incidenteel privé gebruikt of ermee van en naar het werk rijdt, is de heffing al van toepassing. Woon-werkverkeer telt namelijk uitdrukkelijk als privégebruik voor deze regeling.
Voor rijscholen is de vraag dus niet alleen of werknemers de lesauto privé rijden, maar ook of ze de auto gebruiken voor het traject van huis naar de rijschool of leslocatie. In de praktijk zal dat voor veel rijinstructeurs in loondienst het geval zijn. Rijschoolhouders met meerdere instructeurs in dienst die elk een eigen lesauto hebben, worden daardoor al snel geconfronteerd met de heffing voor het volledige wagenpark.
Hoe wordt de pseudo-eindheffing berekend bij meerdere lesauto’s?
De pseudo-eindheffing bedraagt 12% van de catalogusprijs van elke auto die onder de regeling valt, berekend per jaar. Bij auto’s ouder dan 25 jaar wordt de marktwaarde als grondslag gebruikt in plaats van de catalogusprijs. De heffing wordt per auto afzonderlijk berekend en via de loonheffing afgedragen door de werkgever.
Voor een rijschool met meerdere lesauto’s loopt de jaarlijkse extra belastingdruk snel op. Stel dat een rijschool vijf brandstofauto’s in gebruik heeft met een gemiddelde catalogusprijs van 25.000 euro per stuk. Dan bedraagt de pseudo-eindheffing per auto 3.000 euro per jaar, en voor het totale wagenpark 15.000 euro per jaar. Dit bedrag komt volledig voor rekening van de werkgever: de heffing mag niet worden doorberekend aan de werknemer.
Het is dan ook verstandig om per auto een berekening te maken van de verwachte heffing vanaf 2027. Zo krijg je als rijschoolhouder een concreet beeld van de financiële impact op je bedrijfsvoering en kun je tijdig beslissingen nemen over je wagenpark.
Geldt de pseudo-eindheffing ook voor lesauto’s die alleen zakelijk worden gebruikt?
Nee, de pseudo-eindheffing geldt niet voor lesauto’s die uitsluitend zakelijk worden gebruikt en waarbij privégebruik aantoonbaar is uitgesloten. Als een werknemer de lesauto alleen inzet voor lessen en er geen enkele privérit mee maakt, ook niet voor woon-werkverkeer, valt de auto buiten de regeling.
In de praktijk is dit echter lastig hard te maken. Zodra een instructeur de lesauto mee naar huis neemt, ook al is dat enkel om logistieke redenen, kwalificeert dat traject al als woon-werkverkeer en daarmee als privégebruik. Zonder sluitende administratie of een verbod op privégebruik dat ook daadwerkelijk wordt gehandhaafd, is de kans groot dat de Belastingdienst het gebruik als privé aanmerkt.
Rijschoolhouders die willen aantonen dat lesauto’s uitsluitend zakelijk worden gebruikt, doen er goed aan een rittenadministratie bij te houden en duidelijke afspraken met instructeurs op schrift te stellen. Toch blijft dit in veel gevallen een grijs gebied, zeker wanneer instructeurs de auto ’s avonds of in het weekend bij zich hebben.
Wat is het verschil tussen de pseudo-eindheffing en de bijtelling?
De bijtelling is een belasting die de werknemer betaalt: een percentage van de cataloguswaarde van de auto wordt bij het belastbare inkomen van de werknemer opgeteld. De pseudo-eindheffing is een belasting die de werkgever betaalt, bovenop de loonheffing, en mag niet worden verhaald op de werknemer. Beide heffingen kunnen tegelijkertijd van toepassing zijn op dezelfde auto.
Het onderscheid is voor rijschoolhouders met personeel in loondienst relevant, omdat de pseudo-eindheffing een extra kostenpost is die volledig bij de werkgever ligt. De werknemer wordt er niet direct door geraakt in zijn nettoloon, maar de rijschool draagt wel de financiële last. Dit maakt de regeling fundamenteel anders dan de bijtelling, waarbij de werknemer zelf meer belasting betaalt als hij privé rijdt in een zakelijke auto.
Samengevat:
- Bijtelling: betaald door de werknemer, verhoogt het belastbare inkomen
- Pseudo-eindheffing: betaald door de werkgever, via de loonheffing, niet verhaalbaar op de werknemer
- Beide heffingen kunnen gelijktijdig gelden voor dezelfde auto
- De pseudo-eindheffing geldt ook zonder de 500 kilometergrens die bij de bijtelling een rol speelt
Hoe kunnen rijschoolhouders de pseudo-eindheffing beperken of vermijden?
Rijschoolhouders kunnen de pseudo-eindheffing vermijden door over te stappen op volledig elektrische lesauto’s, want die vallen buiten de regeling. Een andere optie is gebruik te maken van de overgangsregeling: auto’s die vóór 1 januari 2027 al ter beschikking zijn gesteld aan werknemers, vallen pas vanaf 17 september 2030 onder de heffing. Tijdig handelen is dus cruciaal.
Concrete stappen die rijschoolhouders nu kunnen zetten:
- Breng je wagenpark in kaart: welke contracten lopen door tot na 1 januari 2027 en welke auto’s vallen straks onder de heffing?
- Bereken de verwachte jaarlijkse kosten per auto op basis van 12% van de catalogusprijs
- Overweeg of bepaalde leasecontracten nog vóór 2027 kunnen worden afgesloten of verlengd om gebruik te maken van de overgangsregeling
- Onderzoek de overstap naar elektrische lesauto’s: welke modellen zijn geschikt voor rijlessen en wat zijn de totale kosten inclusief laadinfrastructuur?
- Maak duidelijke afspraken met instructeurs over privégebruik als je de heffing wilt vermijden voor auto’s die echt alleen zakelijk worden ingezet
Let op: voor de overgangsregeling is het niet voldoende om een contract te tekenen of een bestelling te plaatsen. De auto moet vóór 1 januari 2027 daadwerkelijk ter beschikking zijn gesteld aan de werknemer.
Hoe Lesautolease.nl rijschoolhouders helpt bij de pseudo-eindheffing
De komst van de pseudo-eindheffing vraagt om een doordachte aanpak van je wagenpark, en dat is precies waar Lesautolease.nl het verschil maakt. Als specialist in het leasen van lesauto’s voor rijscholen ontzorgt Lesautolease.nl rijschoolhouders volledig, zodat jij je kunt focussen op het lesgeven in plaats van op fiscale vraagstukken en voertuigbeheer.
Wat Lesautolease.nl voor jou regelt:
- Geen restwaarderisico: bij operationele lease (full-package) draag je het restwaarderisico van de lesauto’s niet zelf, dat ligt bij Lesautolease.nl
- Flexibele leasevormen: kies voor operationele lease met alles inbegrepen, of voor financiële lease als je meer grip wilt op het eigendom van de auto’s
- Eerlijk kilometerbeleid: je betaalt alleen voor gereden kilometers en krijgt geld terug voor niet-gereden kilometers, wat past bij een kostenbewuste bedrijfsvoering
- Vervangende mobiliteit binnen 24 uur: via Lesautoverhuur.nl staat er bij schade of onderhoud snel een vervangende lesauto aan de deur
- Advies op maat: of je nu starter bent of een gevestigde rijschool runt, Lesautolease.nl denkt met je mee over welke contractvorm en welk wagenpark het beste aansluit bij jouw situatie en de komende regelgeving
Wil je weten wat de pseudo-eindheffing concreet betekent voor jouw rijschool en hoe je je leasecontracten hier slim op kunt afstemmen? Vraag een adviesgesprek aan en krijg persoonlijk advies zonder verplichtingen.
Veelgestelde vragen
Geldt de pseudo-eindheffing ook voor rijschoolhouders die zelf in de auto rijden als eigenaar, niet als werknemer?
Nee, de pseudo-eindheffing is specifiek een werkgeversheffing die van toepassing is op het ter beschikking stellen van auto’s aan werknemers. Een rijschoolhouder die als zelfstandige (eenmanszaak of via een BV zonder dienstverband) in de auto rijdt, valt niet onder deze regeling. Zodra er echter sprake is van een formeel dienstverband — bijvoorbeeld een directeur-grootaandeelhouder (DGA) in loondienst bij zijn eigen BV — kan de heffing wél van toepassing zijn. Laat je situatie bij twijfel toetsen door een belastingadviseur.
Wat gebeurt er als een instructeur de lesauto slechts af en toe mee naar huis neemt — telt dat ook al als privégebruik?
Ja, ook incidenteel gebruik kwalificeert als privégebruik voor de pseudo-eindheffing. Anders dan bij de bijtelling bestaat er geen ondergrens van 500 kilometer: zelfs één woon-werkrit is voldoende om de heffing te activeren voor die auto. Dit betekent dat rijschoolhouders die de heffing willen vermijden, privégebruik volledig moeten uitsluiten én dit aantoonbaar moeten vastleggen via een rittenadministratie en schriftelijke afspraken met de instructeur.
Kan ik als rijschoolhouder de kosten van de pseudo-eindheffing verrekenen in het salaris of de arbeidsvoorwaarden van mijn instructeurs?
De pseudo-eindheffing mag wettelijk niet worden doorberekend aan de werknemer — dat is een expliciet onderdeel van de regeling. Je kunt de heffing dus niet inhouden op het nettoloon van je instructeur. Wel staat het je vrij om bij nieuwe arbeidscontracten of cao-onderhandelingen rekening te houden met de gestegen kosten van het ter beschikking stellen van een auto, bijvoorbeeld door de arbeidsvoorwaarden rondom mobiliteit opnieuw te bekijken of afspraken te maken over de inzet van elektrische voertuigen.
Hoe werkt de overgangsregeling precies, en tot wanneer moet ik actie ondernemen om er gebruik van te maken?
Auto’s die vóór 1 januari 2027 daadwerkelijk ter beschikking zijn gesteld aan een werknemer, vallen pas vanaf 17 september 2030 onder de pseudo-eindheffing. Let op: de auto moet fysiek beschikbaar zijn gesteld vóór die datum — een getekend leasecontract of een geplaatste bestelling is niet voldoende. Wil je gebruik maken van de overgangsregeling, zorg dan dat nieuwe leasecontracten tijdig worden afgesloten én dat de auto’s ook daadwerkelijk worden geleverd en in gebruik genomen vóór 1 januari 2027.
Zijn er bepaalde typen lesauto's of aandrijflijnen die volledig buiten de pseudo-eindheffing vallen?
Ja, volledig elektrische auto’s (BEV’s) zijn uitgezonderd van de pseudo-eindheffing. De regeling is uitsluitend van toepassing op voertuigen met een verbrandingsmotor of hybride aandrijving. Voor rijscholen die overwegen hun wagenpark te vernieuwen, kan de overstap naar elektrische lesauto’s dus een structurele oplossing zijn om de heffing te vermijden. Houd daarbij wel rekening met de geschiktheid van het model voor rijlessen en de beschikbaarheid van laadinfrastructuur op en rond de rijschoollocatie.
Moet ik de pseudo-eindheffing per auto apart aangeven in de loonaangifte, of gaat dat automatisch?
De pseudo-eindheffing wordt per auto afzonderlijk berekend en door de werkgever afgedragen via de reguliere loonaangifte bij de Belastingdienst. Dit gaat niet automatisch: als rijschoolhouder ben je zelf verantwoordelijk voor het correct opgeven van de auto’s die onder de regeling vallen, inclusief de bijbehorende catalogusprijzen. Het is verstandig om hier tijdig je salarisadministrateur of boekhouder bij te betrekken, zodat de aangifte vanaf 2027 (of 2030 bij de overgangsregeling) correct verloopt.
Wat is een goede eerste stap als ik wil weten hoeveel de pseudo-eindheffing mijn rijschool gaat kosten?
Begin met een overzicht van je huidige wagenpark: noteer per auto de catalogusprijs, het type aandrijving en of de auto ter beschikking staat aan een werknemer die hem ook voor woon-werkverkeer of privé gebruikt. Bereken vervolgens per auto 12% van de catalogusprijs om de jaarlijkse heffing te schatten. Tel alle bedragen op voor de totale jaarlijkse impact op je rijschool. Lesautolease.nl kan je hierbij helpen met een persoonlijk adviesgesprek, zodat je ook direct ziet welke contractvorm of wagenparkkeuze het meest voordelig uitpakt voor jouw situatie.


