
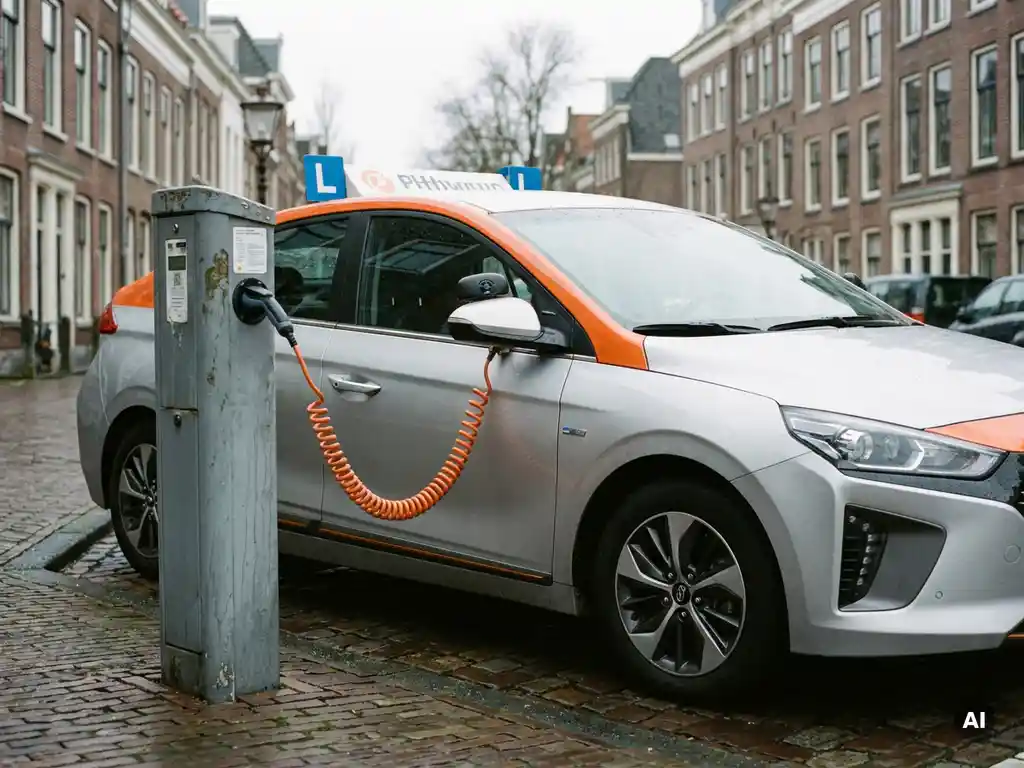
Ja, de pseudo-eindheffing geldt ook voor plug-in hybrides. Zodra een werkgever een auto met een cataloguswaarde boven een bepaalde drempel ter beschikking stelt aan een werknemer en die auto rijdt op fossiele brandstof of heeft een verbrandingsmotor als primaire aandrijving, valt die auto in principe onder de regeling. Voor plug-in hybrides betekent dit dat de werkgever bovenop de bijtelling een extra heffing betaalt. In dit artikel beantwoorden we de meest gestelde vragen over de pseudo-eindheffing, plug-in hybrides en wat dit betekent voor rijschoolhouders.
Wat is de pseudo-eindheffing en voor welke auto’s geldt die?
De pseudo-eindheffing is een extra belastingheffing die werkgevers betalen wanneer zij een auto met een hoge cataloguswaarde ter beschikking stellen aan werknemers voor privégebruik. De heffing bedraagt 16% over het deel van de cataloguswaarde dat boven de drempelwaarde uitkomt en komt bovenop de reguliere bijtelling die de werknemer al betaalt. De regeling is ingevoerd om het aanbieden van dure zakelijke auto’s fiscaal minder aantrekkelijk te maken.
De pseudo-eindheffing geldt voor personenauto’s die aan werknemers ter beschikking worden gesteld voor privégebruik, waarbij de cataloguswaarde boven een wettelijk vastgestelde grens ligt. In 2026 is die drempelwaarde vastgesteld op een bedrag dat jaarlijks kan worden aangepast. De heffing treft zowel benzine- en dieselauto’s als plug-in hybrides, maar niet volledig elektrische voertuigen zolang die onder de vrijstellingsgrens blijven.
Belangrijk om te begrijpen: de pseudo-eindheffing is een werkgeverslast. De werknemer merkt er zelf niets van in zijn of haar loonstrook. Het is puur een extra kostenpost voor de werkgever, die daarmee wordt gestimuleerd om bewuster na te denken over welke auto’s worden aangeboden als zakelijke rijder.
Geldt de pseudo-eindheffing ook voor plug-in hybrides?
Ja, de pseudo-eindheffing geldt ook voor plug-in hybrides (PHEV’s). Een plug-in hybride wordt fiscaal niet gelijkgesteld aan een volledig elektrisch voertuig. Omdat een PHEV een verbrandingsmotor heeft en niet uitsluitend op elektriciteit rijdt, valt die in dezelfde categorie als conventionele brandstofauto’s voor de toepassing van de pseudo-eindheffing. Zodra de cataloguswaarde de drempelwaarde overschrijdt, is de werkgever de heffing verschuldigd.
Dit onderscheid is fiscaal relevant, omdat plug-in hybrides in het verleden juist populair waren vanwege gunstige bijtellingspercentages. Die voordelen zijn de afgelopen jaren sterk afgebouwd, en de pseudo-eindheffing versterkt dit effect verder. Een werkgever die een duurdere PHEV aanbiedt, betaalt dus zowel een hoger bijtellingspercentage als de pseudo-eindheffing over het bovendrempelse deel van de cataloguswaarde.
Volledig elektrische auto’s genieten vooralsnog een gunstiger behandeling, maar ook daar gelden grenzen. Elektrische voertuigen met een cataloguswaarde boven de vastgestelde cap vallen eveneens onder de pseudo-eindheffing over het meerdere. Plug-in hybrides hebben dit voordeel niet en worden volledig belast zodra de drempel wordt overschreden.
Welk bijtellingspercentage geldt er voor plug-in hybrides in 2026?
In 2026 geldt voor plug-in hybrides het standaard bijtellingspercentage van 22%, gelijk aan conventionele benzine- en dieselauto’s. Het verlaagde bijtellingspercentage dat plug-in hybrides in eerdere jaren genoten, is volledig afgeschaft. Er is geen onderscheid meer tussen een PHEV en een gewone verbrandingsmotor voor de berekening van de bijtelling.
Dit betekent dat een werknemer met een PHEV met een cataloguswaarde van bijvoorbeeld 45.000 euro jaarlijks 9.900 euro bij zijn belastbare inkomen optelt. Afhankelijk van de belastingschijf betaalt hij of zij daarover inkomstenbelasting. De werkgever draagt hier geen loonbelasting over af, maar betaalt wel de pseudo-eindheffing als de cataloguswaarde boven de drempelwaarde uitkomt.
Voor volledig elektrische auto’s geldt in 2026 nog een licht verlaagd bijtellingspercentage tot een bepaalde cataloguswaarde, maar ook dat voordeel wordt jaarlijks verder ingeperkt. De fiscale kloof tussen elektrisch en hybride rijden is daarmee groter dan ooit, wat de keuze voor een volledig elektrische auto steeds aantrekkelijker maakt voor werkgevers die de totale fiscale last willen beheersen.
Hoe berekent een werkgever de pseudo-eindheffing bij een PHEV?
De berekening van de pseudo-eindheffing bij een plug-in hybride werkt als volgt: de werkgever stelt eerst vast of de cataloguswaarde van de PHEV boven de wettelijke drempelwaarde uitkomt. Over het deel dat de drempel overschrijdt, betaalt de werkgever 16% pseudo-eindheffing. Dit bedrag wordt jaarlijks via de aangifte loonheffingen afgedragen aan de Belastingdienst.
Een rekenvoorbeeld maakt dit concreet. Stel dat de drempelwaarde 30.000 euro bedraagt en de cataloguswaarde van de PHEV 50.000 euro is. Het bovendrempelse deel is dan 20.000 euro. De pseudo-eindheffing bedraagt in dat geval 16% van 20.000 euro, ofwel 3.200 euro per jaar. Dit komt bovenop alle andere werkgeverslasten en de reguliere bijtelling die de werknemer betaalt.
Voor de berekening telt de volledige cataloguswaarde mee, inclusief btw en bpm. Accessoires die door de werkgever worden toegevoegd na aankoop, tellen in principe niet mee, maar fabrieksopties die in de cataloguswaarde zijn opgenomen wel. Het is raadzaam om de cataloguswaarde vooraf zorgvuldig te controleren en de fiscale impact door te rekenen voordat een leasecontract wordt afgesloten.
Wat betekent de pseudo-eindheffing voor rijschoolhouders met een lesauto?
Rijschoolhouders vallen buiten de pseudo-eindheffing voor hun lesauto’s. De wetgever heeft een uitdrukkelijke uitzondering gemaakt voor rijscholen, omdat lesauto’s voor rijbewijs B beschikbaar moeten zijn met een handgeschakelde versnellingsbak. Volledig elektrische auto’s hebben die niet, waardoor een verplichting tot elektrisch rijden praktisch onuitvoerbaar zou zijn voor rijscholen. Deze uitzondering geldt specifiek voor de lesauto’s die worden ingezet voor rijlessen.
Dit is een belangrijk gegeven voor rijschoolhouders die nadenken over hun wagenpark. Zij hoeven bij de keuze voor hun lesauto’s geen rekening te houden met de pseudo-eindheffing, ongeacht of ze kiezen voor een conventionele auto, een hybride of een plug-in hybride. De fiscale druk die werkgevers in andere sectoren voelen, speelt hier dus geen rol bij de lesauto die puur voor rijlessen wordt ingezet.
Let wel: de uitzondering geldt alleen voor de lesauto’s zelf. Als een rijschoolhouder ook een aparte zakelijke auto heeft die aan een werknemer ter beschikking wordt gesteld voor privégebruik, gelden de normale regels inclusief de pseudo-eindheffing gewoon.
Wanneer is een volledig elektrische lesauto fiscaal voordeliger dan een PHEV?
Een volledig elektrische lesauto is fiscaal voordeliger dan een plug-in hybride wanneer de totale kosten over de looptijd van het leasecontract lager uitvallen, rekening houdend met bijtelling, brandstofkosten en eventuele fiscale heffingen. Voor rijschoolhouders speelt de pseudo-eindheffing geen rol, maar de keuze tussen elektrisch en hybride heeft wel impact op de maandelijkse exploitatiekosten en de praktische inzetbaarheid van de auto.
In de praktijk zijn er twee factoren die bepalen of een elektrische lesauto aantrekkelijker is:
- Energiekosten: Elektrisch rijden is per kilometer goedkoper dan rijden op benzine of diesel, zeker bij intensief gebruik zoals bij een rijschool het geval is.
- Praktische bruikbaarheid: Voor rijbewijs B geldt de eis van een handgeschakelde versnellingsbak. Elektrische auto’s voldoen hier niet aan, waardoor ze voor het standaard rijexamen niet bruikbaar zijn. Een PHEV met handgeschakelde bak kan in bepaalde gevallen wel worden ingezet.
Fiscaal gezien is het voor rijschoolhouders dus niet de pseudo-eindheffing die de doorslag geeft, maar de combinatie van aanschafprijs, brandstofkosten en de praktische eisen die aan een lesauto worden gesteld. Een PHEV kan een tussenoplossing zijn, maar brengt hogere brandstofkosten mee dan een volledig elektrisch voertuig bij intensief gebruik.
Hoe Lesautolease.nl rijschoolhouders ontzorgt bij de keuze voor de juiste lesauto
De fiscale regels rondom pseudo-eindheffing, bijtelling en leasevormen kunnen complex aanvoelen, zeker als je je als rijschoolhouder wilt focussen op je leerlingen en je bedrijfsgroei. Lesautolease.nl neemt die zorgen uit handen. Als specialist in het leasen van lesauto’s biedt Lesautolease.nl een volledig ontzorgend pakket, afgestemd op de specifieke situatie van rijschoolhouders:
- Full operational lease: Eén vast maandbedrag dat verzekering, onderhoud, schadeafhandeling, wegenbelasting en vervangende mobiliteit omvat. Geen verrassingen, geen onverwachte kosten.
- Financiële lease: Voor rijschoolhouders die de auto uiteindelijk in eigendom willen nemen, met flexibele financieringsvoorwaarden.
- Restwaarderisico: Lesautolease.nl draagt het restwaarderisico op de lesauto’s, zodat rijschoolhouders niet worden verrast door een tegenvallende restwaarde aan het einde van het contract.
- Eerlijk kilometerbeleid: Rijd je minder dan afgesproken, dan krijg je geld terug over de niet-gereden kilometers. Rijd je meer, dan pas je kosteloos over naar een andere bundel.
- Vervangende lesauto binnen 24 uur: Via Lesautoverhuur.nl staat er bij schade of onderhoud binnen een dag een vervangende lesauto aan de deur, zodat rijlessen gewoon doorgaan.
Wil je weten welke leaseoptie het beste past bij jouw rijschool, of heb je vragen over de fiscale behandeling van jouw lesauto’s? Vraag een persoonlijk adviesgesprek aan en ontvang advies op maat van een specialist die de rijschoolbranche door en door kent.
Veelgestelde vragen
Kan ik als rijschoolhouder de btw op een PHEV-lesauto terugvorderen?
Als rijschoolhouder kun je de btw op een lesauto volledig terugvorderen, mits de auto uitsluitend of nagenoeg uitsluitend zakelijk wordt gebruikt voor het geven van rijlessen. Bij een PHEV gelden dezelfde btw-regels als bij een conventionele lesauto. Zorg er wel voor dat je een goede kilometeradministratie bijhoudt om bij een eventuele controle van de Belastingdienst aan te tonen dat het privégebruik nihil is.
Wat als ik als rijschoolhouder mijn lesauto ook privé gebruik — geldt de pseudo-eindheffing dan alsnog?
De uitzondering voor rijscholen geldt specifiek voor lesauto’s die worden ingezet voor rijlessen. Zodra je als rijschoolhouder de lesauto ook structureel privé gebruikt, kan de Belastingdienst dit aanmerken als een auto die ter beschikking is gesteld voor privégebruik, waardoor de normale bijtellingsregels in beeld komen. De pseudo-eindheffing blijft echter een werkgeverslast en geldt alleen als de auto formeel aan een werknemer ter beschikking wordt gesteld. Laat je situatie bij twijfel beoordelen door een fiscalist of een specialist zoals Lesautolease.nl.
Zijn er plannen om de fiscale uitzondering voor rijscholen in de toekomst af te schaffen?
Op dit moment is er geen concrete wetgeving die de uitzondering voor rijscholen afschaft. De uitzondering is ingevoerd met een duidelijke praktische onderbouwing: rijbewijs B vereist een handgeschakelde versnellingsbak, die volledig elektrische auto’s niet hebben. Zolang die exameneis van kracht is, is het onwaarschijnlijk dat de uitzondering zonder overgangsregeling verdwijnt. Het is wel verstandig om de jaarlijkse Prinsjesdag-updates in de gaten te houden, omdat fiscale regelgeving voor zakelijke mobiliteit elk jaar kan wijzigen.
Wat is het verschil tussen operationele lease en financiële lease voor een PHEV-lesauto, en wat is fiscaal voordeliger?
Bij operationele lease blijft de auto op de balans van de leasemaatschappij staan en betaal je een vast maandbedrag inclusief services zoals onderhoud en verzekering. Bij financiële lease activeer je de auto op je eigen balans en kun je afschrijven, maar draag je zelf het restwaarderisico. Fiscaal gezien kan financiële lease voordelig zijn als je wilt profiteren van investeringsaftrek (zoals de KIA), terwijl operationele lease meer zekerheid biedt over je maandlasten. Welke vorm het meest voordelig is, hangt af van je specifieke bedrijfssituatie en winstverwachting.
Hoe zit het met de milieu-investeringsaftrek (MIA) voor PHEV-lesauto's?
Plug-in hybrides komen in de meeste gevallen niet meer in aanmerking voor de Milieu-investeringsaftrek (MIA), omdat die regeling steeds meer wordt toegespitst op volledig elektrische en emissievrije voertuigen. Volledig elektrische lesauto’s kunnen onder voorwaarden wel MIA-aftrek opleveren, wat een extra fiscaal voordeel oplevert bovenop de reguliere afschrijving. Als je overweegt te investeren in een elektrische lesauto, is het de moeite waard om de actuele MIA-lijst van RVO.nl te raadplegen of dit te bespreken met je leasepartner.
Wat moet ik doen als ik midden in een lopend leasecontract wil overstappen van een PHEV naar een volledig elektrische lesauto?
Tussentijds overstappen van een lopend leasecontract brengt doorgaans kosten met zich mee in de vorm van een boeterente of resterende leasetermijnen. Bespreek altijd eerst de contractvoorwaarden met je leasemaatschappij voordat je een beslissing neemt. Lesautolease.nl kan bij een adviesgesprek inzichtelijk maken wat een overstap financieel betekent en of er flexibele opties zijn die passen bij jouw situatie en de praktische eisen van je rijschool.
Hoe houd ik als rijschoolhouder grip op de totale fiscale en exploitatiekosten van mijn wagenpark?
De beste aanpak is om per lesauto een totaaloverzicht te maken van alle kosten over de volledige looptijd: leasetermijnen, brandstof- of energiekosten, verzekering, onderhoud en eventuele fiscale lasten. Vergelijk daarna de Total Cost of Ownership (TCO) van een PHEV met die van een volledig elektrische auto op basis van jouw gemiddelde jaarkilometrage. Een gespecialiseerde leasepartner zoals Lesautolease.nl kan dit rekenwerk voor je doen en een objectief advies geven dat aansluit op de specifieke eisen van de rijschoolbranche.


